|
|
O teto do MEI perdeu R$ 3.438 de faturamento por mês
Congelado em R$ 81 mil desde 2018, o limite acumula 50,9% de inflação por corrigir, o equivalente a R$ 3.438 a menos por mês.
|
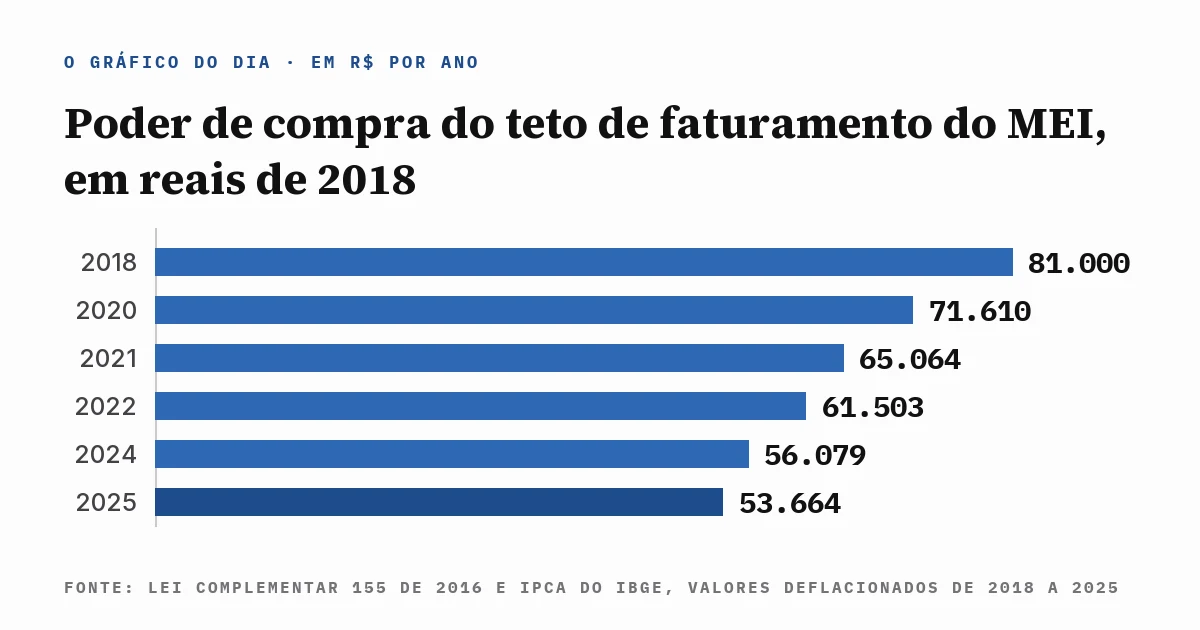
Teto do MEI em reais de 2018, 2018 a 2025
|
| ▼ |
| |
|
Existe um número que decide, no meio do ano, se um trabalhador brasileiro continua emitindo nota como microempreendedor individual ou vira outra empresa. O número é R$ 81 mil de faturamento bruto em doze meses, e está escrito exatamente assim desde o primeiro dia de 2018.
Ele nasceu na Lei Complementar 155, de outubro de 2016, que elevou o limite anterior de R$ 60 mil e marcou a entrada em vigor para janeiro de 2018. Desde então nenhuma lei nova mexeu no valor.
O teto não é uma meta nem uma recomendação de contador. É a fronteira que separa dois regimes tributários completamente diferentes para a mesma pessoa fazendo o mesmo serviço.
Abaixo dele, o custo mensal é uma guia fixa de valor conhecido, com INSS, e o imposto estadual ou municipal embutido, sem contabilidade obrigatória e sem declaração de faturamento mês a mês.
Acima dele, o quadro muda. Ultrapassar em até 20% permite terminar o ano como MEI e migrar no janeiro seguinte; passar de 20% joga o desenquadramento para trás, com recolhimento retroativo pelas regras da microempresa no Simples Nacional.
A migração custa dinheiro e tempo. A guia fixa vira alíquota percentual sobre o faturamento, aparece a exigência de contador, a escrituração, a declaração anual da empresa, e um serviço que rendia margem confortável passa a dividir parte dela com a estrutura nova.
O detalhe que quase nunca entra na conversa é a natureza do número. R$ 81 mil é um valor nominal, escrito na lei sem nenhuma regra de correção automática, sem gatilho de índice e sem revisão periódica obrigatória.
Preço de serviço, aluguel de ponto, matéria-prima, combustível e insumo digital continuaram subindo no calendário normal do país. O limite que decide o regime tributário desses mesmos serviços ficou parado no lugar.
A pergunta prática que sobra é uma só. Depois de oito anos de inflação corrente, quanto do teto de 2018 ainda existe para quem fatura hoje?
O gráfico de hoje responde na moeda mais direta possível: o poder de compra do próprio teto, ano a ano, medido em reais de 2018.
O resto da edição transforma a distância acumulada em reais de faturamento por mês e deixa a divisão pronta para você refazer com o seu próprio número.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
O teto de R$ 81 mil já vale R$ 53,6 mil
|
|
Oito anos de inflação comeram um terço do limite sem que uma vírgula da lei mudasse.
Corrigidos pelo IPCA acumulado de 2018 a 2025, os R$ 81 mil de 2018 equivalem hoje a R$ 53.664 em poder de compra. São R$ 27.336 de faturamento anual que sumiram do teto sem nenhuma decisão legislativa.
A curva do gráfico é uma descida contínua. Em 2018 o teto valia os R$ 81 mil integrais, em 2020 já estava em R$ 71.610, em 2021 caiu para R$ 65.064, em 2022 chegou a R$ 61.503, em 2024 marcou R$ 56.079 e em 2025 fechou em R$ 53.664.
O degrau mais fundo aparece entre 2020 e 2021. O IPCA de 2021 fechou em 10,06%, o maior da série, e sozinho tirou R$ 6.546 do poder de compra do limite num único ano.
Nenhum ano da série devolveu nada. Como o IPCA foi positivo em todos os oito anos, a linha só desce, e cada ponto novo parte de uma base já corroída pelo anterior.
|
O efeito prático não aparece em imposto pago, e sim em volume de trabalho permitido. Um prestador que em 2018 podia emitir R$ 81 mil em notas dentro do regime hoje precisa entregar o mesmo serviço por um preço nominalmente maior e bate no mesmo teto muito antes de dezembro.
|
A conta do calendário deixa a compressão visível. Quem reajustou o próprio preço pela inflação nos oito anos e manteve o mesmo volume de clientes cruza o limite anual por volta do início de setembro, não no fim do ano.
Existe uma exceção dentro da própria categoria. O MEI caminhoneiro, criado pela mesma Lei Complementar 155 e regulamentado depois, opera com teto próprio bem mais alto, hoje na casa dos R$ 251,6 mil anuais, e não acompanha o limite geral.
Também vale registrar o que a série não mede. O gráfico compara o teto com a inflação ao consumidor, e o custo de quem presta serviço tem composição própria, com peso maior de insumo específico, aluguel comercial e combustível.
Nem todo MEI encosta no limite. Boa parte da categoria fatura bem abaixo do teto e para essa fatia a defasagem é abstrata, sem efeito nenhum na guia mensal que ela paga.
Para quem encosta, o efeito é binário. Não existe faixa intermediária, redução proporcional ou desconto: ou o faturamento cabe no limite nominal, ou o regime inteiro muda no ano seguinte.
Fonte e método: limite anual de faturamento do MEI fixado pela Lei Complementar 155 de 2016, com vigência a partir de janeiro de 2018, deflacionado pelo IPCA anual do IBGE de 2018 a 2025. Os valores do gráfico estão em reais de 2018.
|
|
|
|
|
II A Conta do Mês
R$ 3.438 a menos de faturamento por mês
|
|
Corrigido pelo IPCA acumulado de 50,9% desde 2018, o teto de R$ 81 mil estaria hoje em R$ 122.261 por ano, ou R$ 10.188 por mês. O limite em vigor permite R$ 6.750 mensais. A diferença é de R$ 3.438 por mês.
|
A conta usa a mesma inflação por dois caminhos. Na seção anterior, o teto nominal foi trazido para trás, até reais de 2018; aqui o teto de 2018 é empurrado para frente, até a moeda de hoje.
Sobre o limite de R$ 81 mil, os dois lados devolvem os seguintes valores:
| Teto anual em vigor desde 2018 | R$ 81.000 |
| Média mensal permitida hoje | R$ 6.750 |
| Teto corrigido pelo IPCA, 50,9% | R$ 122.261 |
| Média mensal corrigida | R$ 10.188 |
| Diferença por mês | R$ 3.438 |
| Diferença em doze meses | R$ 41.261 |
A quarta linha é o número que a edição persegue. R$ 10.188 é o faturamento mensal que o legislador de 2016 autorizou, traduzido para a moeda de agora, e R$ 6.750 é o que a lei permite emitir de fato.
Os R$ 41.261 de diferença anual não são imposto nem multa. São faturamento que a lei bloqueia dentro do regime, empurrando para fora quem cresce apenas o suficiente para acompanhar a própria inflação.
|
"O limite de receita bruta anual do microempreendedor individual passa a ser de R$ 81.000,00, produzindo efeitos a partir de 1º de janeiro de 2018."
Presidência da República, Lei Complementar 155, artigo 1º, ano de 2016
|
A composição explica por que o buraco cresce sozinho. Cada ano novo de inflação incide sobre um teto que já está defasado, então a distância em reais aumenta mesmo quando a inflação anual cai.
O efeito é assimétrico entre atividades. Quem vende serviço com preço reajustado todo ano sente a compressão rápido, enquanto quem trabalha com preço fixo por contrato longo demora mais para encostar no limite.
Existe uma resposta comum de quem chega perto do teto, e ela tem custo próprio. Segurar faturamento em novembro e dezembro, recusar serviço ou empurrar recebimento para janeiro mantém o enquadramento, mas troca receita presente por permanência no regime.
A alternativa é a migração planejada. Sair para microempresa no Simples Nacional custa contador, alíquota percentual e obrigação acessória, e essa despesa fixa só se paga quando o faturamento novo é bem maior que o teto, não quando ele apenas o encosta.
Nada disso aparece na guia mensal. O DAS chega com o mesmo valor de sempre, e a distância entre o limite escrito na lei e o limite que a inflação já corrigiu precisa ser calculada por quem fatura.
|
|
|