|
|
O teto de 5,11% alcança 14,5% de quem tem plano de saúde
A ANS limita o plano individual a 5,11% ao ano. Os coletivos, 85,5% do mercado, subiram 9,90% no início de 2026, com o IPCA em 4,44%.
|
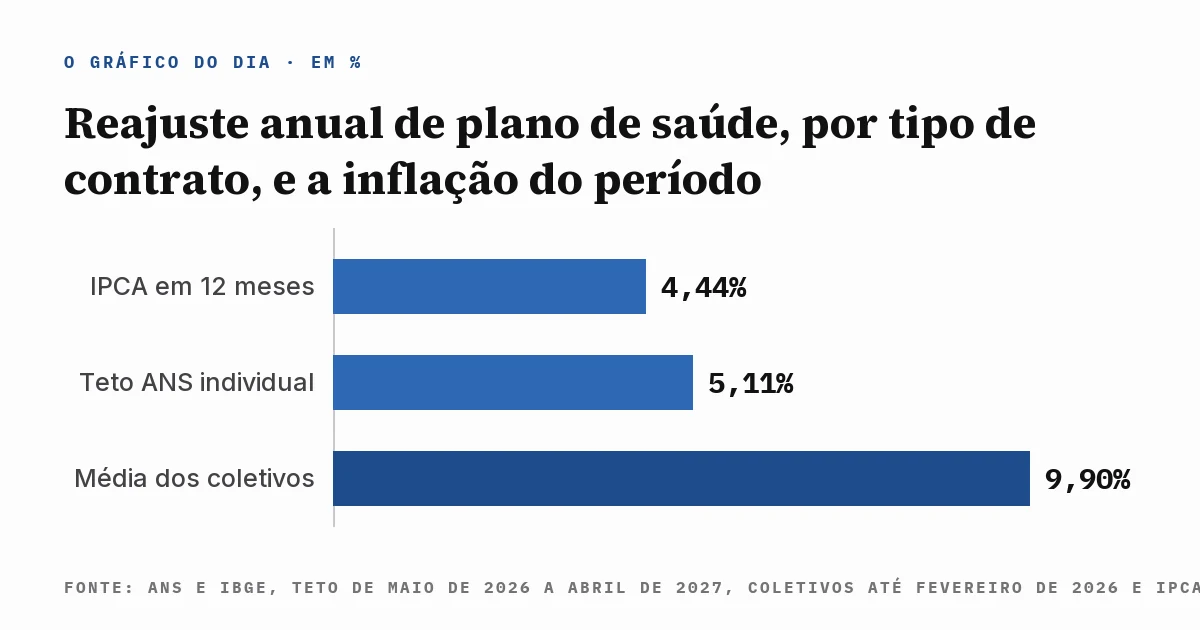
Teto da ANS, coletivos e IPCA, ciclo de 2026
|
| ▼ |
| |
|
O boleto do plano de saúde muda de valor uma vez por ano, e quase nunca em janeiro. Ele muda no mês de aniversário do contrato, a data em que a assinatura foi feita, e é essa data que decide qual percentual entra na cobrança.
Duas regras diferentes cabem no mesmo boleto. Uma delas tem teto publicado, calculado por uma agência reguladora, e cobrar acima do número é irregular. A outra é calculada pela própria operadora, contrato a contrato, e chega ao regulador depois de aplicada.
A diferença entre as duas não está no serviço prestado. A rede credenciada é a mesma, o hospital é o mesmo, a carteirinha tem a mesma cara. O que muda é uma linha do contrato, a que diz quem assinou como contratante.
De um lado, uma pessoa física. Do outro, o CNPJ da empresa onde a pessoa trabalha, o sindicato da categoria ou a associação profissional que intermediou a venda.
Quem entrou pelo plano da empresa caiu no segundo grupo sem decidir nada. Quem procurou uma associação de classe para pagar mais barato na adesão também caiu, em geral sem saber que estava trocando um teto anual por um desconto de entrada.
A palavra teto aparece em toda manchete de meio de ano, e ela é literal. Existe um percentual máximo, ele é publicado com data e prazo, e passar dele rende reclamação na própria agência.
O que a manchete costuma deixar de fora é a outra metade da frase. Para quantas pessoas o percentual máximo vale, e o que acontece com as demais no mesmo mês e na mesma rede.
O gráfico de hoje põe três percentuais anuais lado a lado. O teto que a ANS fixou para o plano individual e familiar, a média dos reajustes que as operadoras aplicaram nos contratos coletivos e o IPCA acumulado em doze meses.
O resto da edição converte cada percentual em reais por mês sobre uma mensalidade de exemplo, e devolve a conta pronta para você refazer com o valor do próprio boleto.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
9,90% sem teto contra 5,11% com teto
|
|
Um percentual autorizado, outro comunicado, e a distância entre os dois.
Em 29 de maio de 2026 a ANS aprovou 5,11% como teto do reajuste anual dos planos individuais e familiares. O percentual vale para os contratos que fazem aniversário entre 1º de maio de 2026 e 30 de abril de 2027, e é o menor já fixado pela agência, com a única exceção de 2021, quando o índice ficou negativo.
O teto alcança cerca de 7,7 milhões de beneficiários. São 14,5% dos 52,9 milhões de pessoas com plano de assistência médico-hospitalar no país em março de 2026.
Os outros 85,5% estão em contratos coletivos. O coletivo empresarial responde por 73,1% do mercado e o coletivo por adesão, contratado por sindicato ou associação, por mais 11,0%.
Nesses contratos a agência não autoriza o percentual. A operadora calcula, aplica e informa a ANS, que reúne os números no Painel de Reajustes de Planos Coletivos.
O painel dá a média. Nos contratos coletivos de assistência médico-hospitalar, o reajuste médio aplicado em 2025 foi de 10,76%, e nos dois primeiros meses de 2026 caiu para 9,90%.
O IPCA fecha o trio do gráfico. O índice acumulou 4,44% nos doze meses encerrados em julho de 2026, e havia fechado o ano de 2025 em 4,26%.
|
O percentual com teto vale para 14,5% dos beneficiários. Os outros 85,5% recebem o número que a operadora calculou.
|
Dentro dos coletivos a média esconde dois mundos. Em 2025, os contratos com menos de 30 vidas tiveram reajuste médio de 14,24%, contra 9,62% nos contratos de 30 vidas ou mais.
São 4,62 pontos percentuais entre dois beneficiários do mesmo tipo de plano, no mesmo ano. O que separa os dois é o tamanho da carteira que assinou o contrato.
E o grupo menor cresce. Em fevereiro de 2026, 23,5% dos beneficiários de coletivos com reajuste estavam em contratos de menos de 30 vidas, e a fatia dos contratos de até cinco vidas saiu de 4,7% em 2014 para 15,3%.
A ordem das barras diz o resto. A do IPCA é a menor, a do teto está 0,67 ponto percentual acima dela, e a média dos coletivos é 1,94 vez o teto e 2,23 vezes o IPCA.
Fonte e método: teto de reajuste dos planos individuais e familiares aprovado pela ANS em 29 de maio de 2026, para o período de 1º de maio de 2026 a 30 de abril de 2027; reajustes de contratos coletivos médico-hospitalares do Painel de Reajustes de Planos Coletivos da ANS, com dados até fevereiro de 2026; beneficiários por tipo de contratação em março de 2026; IPCA do IBGE acumulado em doze meses até julho de 2026. O eixo do gráfico começa no zero.
|
|
|
|
|
II A Conta do Mês
R$ 39,86 de um lado, R$ 77,22 do outro
|
|
Sobre uma mensalidade de R$ 780,00, o teto de 5,11% acrescenta R$ 39,86 por mês. A média dos coletivos, 9,90%, acrescenta R$ 77,22, e a distância entre as duas contas é de R$ 448,32 em doze meses.
|
A mensalidade de R$ 780,00 é só um ponto de partida. A conta funciona igual em qualquer valor, porque os dois percentuais incidem sobre a mesma base: o que estava no boleto do mês anterior ao aniversário.
Com o teto, o boleto sai de R$ 780,00 e vai a R$ 819,86. Em doze meses, o gasto anual com o plano sobe R$ 478,32.
Com a média dos coletivos, o mesmo boleto vai a R$ 857,22. O gasto anual sobe R$ 926,64, quase o dobro.
O IPCA dá a terceira linha. Corrigida por 4,44%, a mensalidade iria a R$ 814,63, e o gasto anual subiria R$ 415,56.
A distância de um ano é pequena e cabe no orçamento. A de cinco anos é outra coisa, porque o percentual do ano seguinte incide sobre o valor já reajustado.
|
"Estabeleçam obrigações consideradas iníquas, abusivas, que coloquem o consumidor em desvantagem exagerada, ou sejam incompatíveis com a boa-fé ou a equidade."
Código de Defesa do Consumidor, Lei 8.078, artigo 51, inciso IV, promulgada em 11 de setembro de 1990
|
Cinco reajustes no teto levam R$ 780,00 a R$ 1.000,73. Cinco reajustes na média dos coletivos levam o mesmo boleto a R$ 1.250,50, quase R$ 250,00 acima.
Em dez anos a diferença deixa de ser um detalhe do orçamento. No ritmo do teto o boleto chega a R$ 1.283,91, e no ritmo médio dos coletivos chega a R$ 2.004,80.
Há uma forma mais curta de dizer a mesma coisa. No ritmo do teto, a mensalidade dobra em 13,9 anos. No ritmo médio dos coletivos, dobra em 7,3 anos.
O tamanho do boleto muda o tamanho da diferença, nunca a proporção. Sobre R$ 350,00, a distância entre os dois percentuais é de R$ 16,76 por mês; sobre R$ 1.200,00, de R$ 57,48; sobre R$ 2.000,00, de R$ 95,80.
Em doze meses, o boleto de R$ 2.000,00 acumula R$ 1.149,60 de diferença. É mais de meia mensalidade por ano, gerada pela regra que rege o contrato e por mais nada.
O ano passado deixou a versão fechada da mesma conta. O teto de 2025 foi 6,06% e a média dos coletivos, 10,76%: sobre R$ 780,00, R$ 47,27 contra R$ 83,93 por mês.
E existe um segundo reajuste que o gráfico não mostra. A mudança de faixa etária é aplicada por fora do reajuste anual, quando o beneficiário cruza uma das dez faixas da RN 63, de 2003, e a última delas começa aos 59 anos.
Nos contratos assinados a partir de 2004, o preço da última faixa não pode passar de seis vezes o da primeira. O limite vale para a escada inteira, não para o degrau isolado, e no ano em que a idade vira o boleto soma os dois percentuais.
|
|
|