|
|
O FGTS garante 3,04% ao ano e o IPCA cobrou 4,44%
A lei fixa 3% ao ano mais TR no saldo da conta vinculada. A TR somou 1,78% em doze meses e a distribuição de lucro saiu a 0,0208 por real.
|
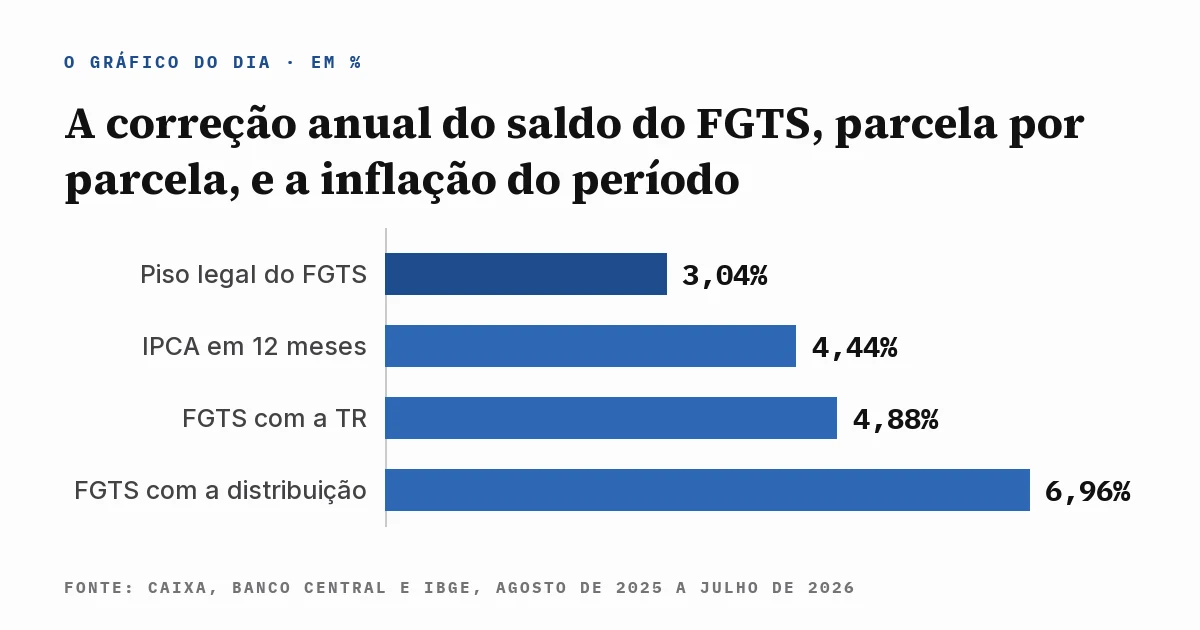
Piso, TR, distribuição e IPCA, doze meses até julho
|
| ▼ |
| |
|
Todo mês o empregador deposita 8% do salário bruto numa conta que o trabalhador não abriu e não escolheu. O prazo é o dia 20 do mês seguinte, o depósito vai para uma conta vinculada em nome de quem trabalha, e a retirada só acontece nas hipóteses que a lei lista.
Sobre um salário mínimo de R$ 1.621,00, o depósito é de R$ 129,68 por mês. Sobre um salário de R$ 4.000,00, são R$ 320,00. O valor sai da folha de pagamento e não do bolso, e por causa disso quase nunca é lido como aplicação financeira.
A conta tem saldo, extrato e rendimento, como qualquer outra. O que ela não tem é gerente, proposta de produto, comparação com a concorrência e opção de resgate no meio do caminho.
A remuneração desse saldo não é negociada em lugar nenhum. Ela é definida por regra, e a regra tem uma parte fixa desde a criação do Fundo e duas partes que mudam de tamanho a cada ano.
É uma poupança obrigatória de prazo longo, e o prazo é a parte que pesa. Um saldo depositado aos 25 anos pode ficar parado até a compra da casa, a demissão sem justa causa ou a aposentadoria.
Em janela curta, corrigir meio ponto acima ou abaixo da inflação parece detalhe de extrato. Em janela longa, é o que decide quanto o saldo ainda compra no dia em que o dinheiro finalmente sai da conta vinculada.
E a janela longa é a regra, não a exceção. O saldo do FGTS costuma ser o dinheiro mais antigo que uma pessoa tem, acumulado em vínculos que já terminaram e em contas que ela nem lembra que existem.
O gráfico de hoje abre a correção anual do saldo em parcelas e põe o IPCA de doze meses ao lado. Uma das parcelas está escrita na lei com valor fechado, e as outras duas dependem de decisões tomadas fora do alcance do titular da conta.
O resto da edição converte cada parcela em reais sobre um saldo de R$ 10.000,00 e devolve o método para você refazer a conta com o número que está no seu próprio extrato.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
0,25% ao mês, mais TR, mais o que sobrar
|
|
Três parcelas somam o rendimento do saldo, e só a primeira tem valor garantido.
A Lei 8.036, de 11 de maio de 1990, manda corrigir o saldo das contas vinculadas pelos mesmos parâmetros da poupança, mais juros de 3% ao ano. O crédito é mensal, à razão de 0,25% sobre o saldo, e doze meses de capitalização fecham em 3,04%.
A parte variável é a TR. O Banco Central calcula a taxa referencial, aplica um redutor e publica um número por mês, que entra na conta vinculada junto com os 0,25%.
Nos doze meses encerrados em julho de 2026, a TR acumulou 1,78%. Somada ao piso de 3,04%, ela leva a correção legal do saldo a 4,88% no período.
O IPCA dá a régua. O índice acumulou 4,44% nos doze meses até julho de 2026, 1,40 ponto percentual acima do piso legal e 0,44 ponto abaixo da correção com a TR do período.
A terceira parcela vem de uma decisão, e não de uma fórmula. Todo ano o Conselho Curador do FGTS decide quanto do resultado do Fundo volta para as contas, com crédito até 31 de agosto.
Em 2026 o conselho aprovou distribuir R$ 15,3 bilhões do resultado de 2025. O índice saiu a 0,0208 por real de saldo, 2,08 pontos percentuais que levam o rendimento do período a 6,96%.
|
Das três parcelas que somam o rendimento, só uma está escrita na lei com valor. As outras duas dependem do juro básico do mês e de um voto que acontece uma vez por ano.
|
A TR já passou anos inteiros em zero. Entre setembro de 2017 e agosto de 2021 o Banco Central publicou 0,0000 mês após mês, e nesse intervalo a correção da conta vinculada foi só o piso de 3,04% ao ano.
A comparação com a poupança mostra o tamanho da parcela fixa. As duas contas usam a mesma TR, e a diferença está no que a lei manda somar: 0,25% ao mês na conta vinculada, 0,5% ao mês na caderneta.
No mesmo período, a poupança rendeu 8,06% e o piso do FGTS, 3,04%. A parcela fixa dobrada é a única coisa que separa as duas linhas.
A ordem das barras fecha o retrato. A do piso é a menor, a do IPCA está 1,40 ponto acima dela, e a barra com a distribuição do resultado é 2,29 vezes o piso.
Fonte e método: correção das contas vinculadas conforme a Lei 8.036, de 11 de maio de 1990; TR do Banco Central acumulada nos doze meses encerrados em julho de 2026; distribuição do resultado de 2025 aprovada pelo Conselho Curador do FGTS e creditada até 31 de agosto de 2026, ao índice de 0,0208 por real de saldo em 31 de dezembro de 2025; IPCA do IBGE acumulado em doze meses até julho de 2026. O eixo do gráfico começa no zero.
|
|
|
|
|
II A Conta do Mês
R$ 10.000,00 viram R$ 10.304,16
|
|
Um saldo de R$ 10.000,00 corrigido só pelo piso legal vira R$ 10.304,16 em doze meses. Para acompanhar um IPCA de 4,44%, precisaria virar R$ 10.444,00, e a distância entre as duas contas é de R$ 139,84.
|
O saldo de R$ 10.000,00 é só um ponto de partida. A conta funciona igual em qualquer valor, porque todas as parcelas incidem sobre a mesma base: o que estava na conta vinculada no começo do período.
Com a TR do período, o mesmo saldo vai a R$ 10.488,00. São R$ 44,00 acima da linha do IPCA, e essa margem é a única coisa que separa ganho e perda de poder de compra no ano.
Com a distribuição do resultado, o saldo chega a R$ 10.696,00, R$ 252,00 acima da linha. O crédito de agosto é o que decide o sinal do ano, e ele não está prometido em contrato nenhum.
A mesma quantia na poupança teria virado R$ 10.806,00, pela regra de 0,5% ao mês mais a mesma TR. A diferença para o piso da conta vinculada é de R$ 501,84 em doze meses.
A distância de um ano cabe no orçamento. A de cinco anos é outra coisa, porque a correção do ano seguinte incide sobre o valor já corrigido no ano anterior.
|
"Os depósitos efetuados nas contas vinculadas serão corrigidos monetariamente com base nos parâmetros fixados para atualização dos saldos dos depósitos de poupança e capitalização juros de 3% ao ano."
Lei 8.036, artigo 13, promulgada em 11 de maio de 1990
|
Cinco anos de piso legal levam R$ 10.000,00 a R$ 11.616,17. Cinco anos de IPCA a 4,44% pedem R$ 12.426,08, e faltam R$ 809,92 para o saldo comprar o mesmo que comprava.
Em dez anos a diferença muda de ordem de grandeza. O piso leva o saldo a R$ 13.493,54, a linha do IPCA sobe para R$ 15.440,76, e a distância entre as duas fecha em R$ 1.947,22.
Há uma forma mais curta de dizer a mesma coisa. No piso de 3,04% ao ano, o saldo dobra em 23,1 anos. No ritmo de 4,44% ao ano, o preço dobra em 16,0 anos.
O tamanho do saldo muda o tamanho da diferença, nunca a proporção. Sobre R$ 3.000,00, a distância de um ano entre o piso e o IPCA é de R$ 41,95; sobre R$ 25.000,00, de R$ 349,60; sobre R$ 50.000,00, de R$ 699,20.
Quem aderiu ao saque-aniversário refaz a base todo ano. A retirada tira uma fatia do saldo no mês de nascimento, e a correção do período seguinte passa a incidir só sobre o que ficou na conta.
O crédito de agosto tem uma regra de data que muda a conta. A distribuição é proporcional ao saldo de 31 de dezembro, então o depósito feito ao longo do ano recebe piso e TR, e nada mais até o crédito seguinte.
A correção pequena tem um segundo efeito no fim do contrato. A multa de 40% da demissão sem justa causa incide sobre o total depositado já corrigido, então cada ponto que falta na correção falta também na multa.
|
|
|