|
|
O consignado do INSS custa 1,80% e o crédito pessoal, 6,04%
O teto mensal do consignado do INSS fica 4,24 pontos abaixo da taxa média do crédito pessoal comum medida pelo Banco Central.
|
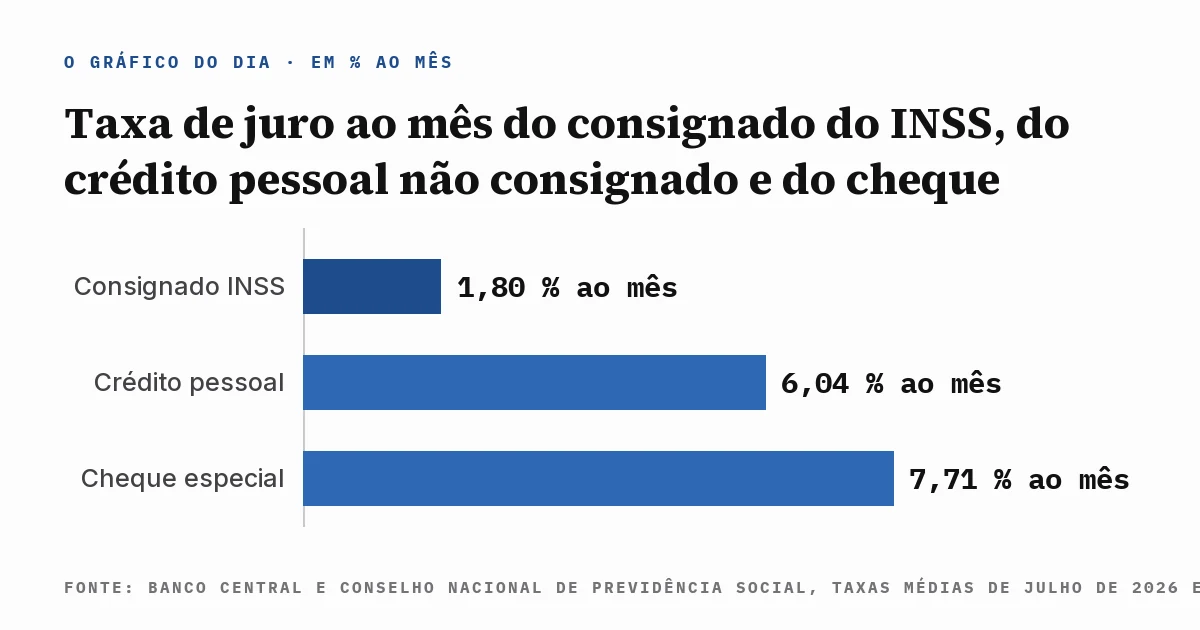
Consignado, crédito pessoal e cheque especial ao mês
|
| ▼ |
| |
|
O extrato do benefício do INSS traz uma linha que quase ninguém lê no dia do pagamento: a margem consignável. Ela informa quanto do valor mensal pode sair antes de o dinheiro chegar à conta, retido pelo próprio pagador do benefício.
Quem empresta dentro dessa margem entrega ao banco uma garantia rara no Brasil. A parcela não depende de o cliente lembrar do boleto, não depende de emprego e não desaparece quando o mês aperta, porque ela é descontada na origem.
Por causa dessa garantia, o Conselho Nacional de Previdência Social fixa um teto de juro para o consignado do INSS. É um dos poucos créditos do país com limite de taxa definido por norma, revisado periodicamente e válido para todo banco autorizado a operar a linha.
Fora dessa margem existe o crédito pessoal comum, sem desconto automático e sem teto nenhum. O banco cobre no preço o risco de não receber, e o preço aparece na série que o Banco Central publica todo mês com a taxa média praticada pelo sistema financeiro.
As duas linhas fazem a mesma operação básica: dinheiro na conta hoje, devolvido em parcelas mensais. O que muda entre elas não é o produto contratado, é o caminho pelo qual a parcela sai do bolso de quem pegou o dinheiro.
A maior parte das pessoas compara empréstimo pela parcela que cabe no mês, e não pela taxa mensal. As duas leituras levam a decisões opostas, porque parcela pequena costuma significar prazo longo, e prazo longo multiplica qualquer diferença de juro.
Quando as duas taxas entram no mesmo eixo, a distância deixa de ser uma linha escondida no contrato e vira um múltiplo. O múltiplo responde uma pergunta simples: quantas vezes o mesmo dinheiro custa mais de um lado do que do outro.
O gráfico de hoje coloca lado a lado o teto mensal do consignado do INSS, a taxa média do crédito pessoal não consignado e a taxa média do cheque especial, todas em percentual ao mês e no mesmo período.
O resto da edição transforma essa distância em reais dentro de um empréstimo de R$ 5.000,00 em 24 parcelas e devolve a divisão para você refazer com o contrato que está na sua mão.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
1,80% ao mês contra 6,04% ao mês
|
|
Duas taxas medem a mesma operação de crédito e terminam em patamares que não se encostam.
O teto do consignado do INSS está em 1,80% ao mês, contra uma taxa média de 6,04% ao mês no crédito pessoal não consignado. A distância entre os dois números é de 4,24 pontos percentuais por mês.
Em um ano, a diferença deixa de parecer pequena. O teto de 1,80% ao mês equivale a 23,87% ao ano, e os 6,04% ao mês do crédito pessoal comum equivalem a 102,13% ao ano sobre o saldo devedor.
A terceira série do gráfico serve de fundo de escala. O cheque especial de pessoa física roda a 7,71% ao mês, ou 143,82% ao ano, e é o preço que o banco cobra de quem não contrata nada e só deixa a conta ficar negativa.
O consignado do INSS é a única das três com limite definido fora do banco. O conselho que administra a previdência fixa o teto, publica a decisão e os bancos operam abaixo dele ou não operam a linha.
O limite existe porque o risco é pequeno. O desconto acontece antes do crédito do benefício, o pagador é o próprio INSS e a inadimplência dessa carteira fica muito abaixo da média do crédito livre para pessoa física.
|
O que separa as duas taxas não é o perfil do cliente. A mesma pessoa, com o mesmo benefício e o mesmo histórico, paga 1,80% ou 6,04% ao mês conforme a parcela seja descontada do benefício ou cobrada por boleto e débito em conta.
|
A margem consignável tem tamanho definido. São 35% do valor do benefício para empréstimo, mais 5% para cartão de crédito consignado e mais 5% para cartão de benefício, o que fecha em 45% do que entra por mês.
Quem já ocupou a margem inteira e precisa de dinheiro cai automaticamente na taxa de fora. É por isso que a série do crédito pessoal comum importa para quem recebe do INSS, mesmo com o teto existindo no papel.
A taxa média do Banco Central também esconde uma dispersão grande. Dentro dos 6,04% cabem instituições que cobram menos de 4% ao mês de um cliente antigo e outras que passam de 9% ao mês em uma contratação feita pelo aplicativo em cinco minutos.
Fonte e método: teto de juro do empréstimo consignado do INSS fixado pelo Conselho Nacional de Previdência Social e vigente em julho de 2026; taxas médias mensais de crédito pessoal não consignado e cheque especial para pessoa física apuradas pelo Banco Central em julho de 2026; equivalente anual calculado por juro composto. O eixo do gráfico começa no zero.
|
|
|
|
|
II A Conta do Mês
R$ 3.395,28 a mais em 24 parcelas
|
|
Um empréstimo de R$ 5.000,00 em 24 parcelas sai por R$ 258,40 ao mês no teto do consignado do INSS e por R$ 399,87 ao mês na taxa média do crédito pessoal comum. São R$ 141,47 a mais por mês na segunda opção.
|
O total pago muda de tamanho junto com a parcela. Pelo consignado, as 24 prestações somam R$ 6.201,60. Pelo crédito pessoal comum, somam R$ 9.596,88 pelo mesmo dinheiro liberado no mesmo dia.
A diferença entre os dois totais é de R$ 3.395,28. Vale mais do que a metade do valor emprestado, e ela aparece inteira dentro de dois anos de pagamento.
Isolando só o juro, a distância fica mais nítida. O consignado cobra R$ 1.201,60 de juro no período, e o crédito pessoal cobra R$ 4.596,88 pelos mesmos R$ 5.000,00 em 24 meses.
O juro do crédito pessoal comum é 3,8 vezes o do consignado no mesmo prazo. É o número que a comparação de parcela nunca mostra, porque a parcela dilui a diferença em 24 pedaços pequenos.
|
"O tomador de empréstimo tem direito à informação prévia e adequada sobre o custo efetivo total da operação, expresso em taxa percentual anual."
Resolução 3.517 do Conselho Monetário Nacional, artigo 1º, publicada em 6 de dezembro de 2007
|
O custo efetivo total existe justamente para reunir juro, tarifa, imposto e seguro em um número só. Ele está na proposta de crédito, costuma vir em corpo pequeno e é o único campo que permite comparar duas ofertas de bancos diferentes.
No cheque especial, o mesmo valor teria outro desenho. Os R$ 5.000,00 a 7,71% ao mês, em 24 parcelas, dariam R$ 463,46 por mês e R$ 11.123,04 no total, com R$ 6.123,04 de juro.
A margem consignável limita quanto dessa parcela cabe no benefício. Sobre um benefício de um salário mínimo de R$ 1.621,00, os 35% de margem para empréstimo dão R$ 567,35 por mês.
A parcela de R$ 258,40 do consignado ocupa menos da metade dessa margem. A de R$ 399,87 do crédito pessoal comum não passa pela margem coisa nenhuma, porque ela é cobrada por fora e concorre com a conta de luz, o mercado e o remédio.
Nesse benefício de R$ 1.621,00, a parcela do crédito pessoal comum come 24,7% do que entra no mês. A do consignado come 15,9%, e a diferença de 8,8 pontos é o pedaço do benefício que muda de dono só pelo tipo de contrato assinado.
O prazo trabalha contra quem paga a taxa mais alta. Esticar o mesmo empréstimo de 24 para 48 parcelas derruba a prestação do crédito pessoal para cerca de R$ 328,00, e leva o total pago para perto de R$ 15.700,00.
No consignado, o mesmo alongamento é menos violento. A prestação cai para perto de R$ 178,00 e o total pago fica em torno de R$ 8.550,00 nas 48 parcelas, quase metade do que a linha sem desconto no benefício cobraria.
Nenhuma dessas contas depende de negociação. Elas dependem do lugar onde o contrato foi assinado, e esse lugar é a única variável que quem toma o empréstimo controla antes de aceitar a proposta.
|
|
|