|
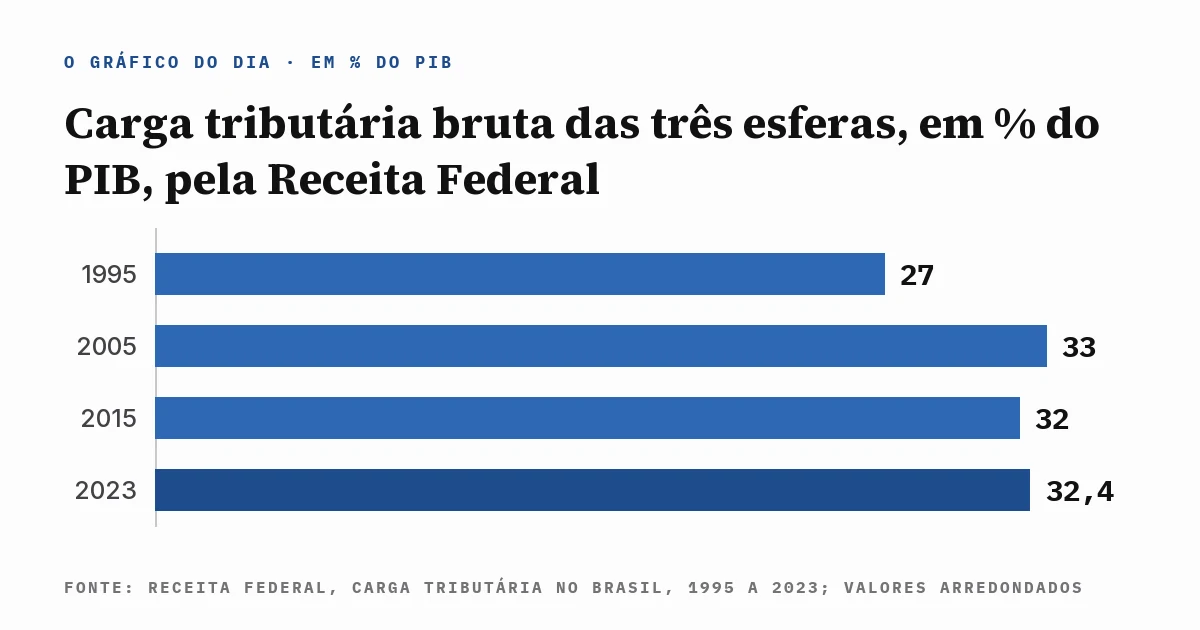
Pela Receita Federal, a carga tributária bruta foi de perto de 27% do PIB em 1995, 33% em 2005, 32% em 2015 e 32,4% em 2023.
Os quatro pontos contam duas fases. De 1995 a 2005, a linha subiu seis pontos em dez anos. De 2005 a 2023, andou de lado, oscilando entre 31% e 34% sem romper nenhum dos dois limites.
A primeira fase tem causa conhecida. Com o Plano Real, a inflação parou de corroer a arrecadação entre o fato gerador e o pagamento, e o governo passou a receber o valor cheio do imposto.
Depois vieram as contribuições. A CPMF, cobrada sobre movimentação bancária, começou em 1997. A alíquota da Cofins subiu de 2% para 3% em 1999 e, entre 2003 e 2004, a cobrança mudou de regime e passou a 7,6% para boa parte das empresas.
Contribuição tem uma vantagem para a União: ao contrário do Imposto de Renda, não precisa ser dividida com estados e municípios. Por esse motivo, foi o instrumento mais usado para fechar as contas federais do período.
A segunda fase começou com uma perda. Em dezembro de 2007, o Senado derrubou a prorrogação da CPMF, e cerca de 1,3 ponto do PIB saiu da arrecadação a partir de 2008.
Mesmo assim, a carga não caiu de patamar. Outros tributos cobriram a maior parte do buraco, e a crise de 2015 e 2016 derrubou arrecadação e PIB juntos, o que deixou a proporção quase parada.
O pico da série veio em 2022, perto de 33,7%, puxado pelo preço alto do petróleo e do minério, que encheu os cofres com royalties e lucro de empresa exportadora. Em 2023, com as commodities mais baratas, a carga voltou a 32,4%.
Toda essa série mede a mesma definição de tributo, escrita na lei desde 1966.
|
“Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.”
Lei nº 5.172, de 25 de outubro de 1966, Código Tributário Nacional, art. 3º
|
Multa fica fora, por ser sanção. Contribuição ao FGTS entra, por ser compulsória e instituída em lei. A Receita aplica esse critério às três esferas, ano a ano, e por isso a comparação de 1995 com 2023 se sustenta.
Fonte e método: carga tributária bruta das três esferas, Receita Federal, Carga Tributária no Brasil, edições de 1995 a 2023; PIB pelas Contas Nacionais do IBGE; valores arredondados.
|