|
|
Herança de R$ 500 mil paga R$ 20 mil em SP e R$ 40 mil no Ceará
A alíquota do ITCMD vai de 4% em São Paulo a 8% no Ceará, e a diferença de quatro pontos vira R$ 20.000 sobre o mesmo patrimônio.
|
Alíquota do ITCMD sobre R$ 500 mil, por estado
|
| ▼ |
| |
|
Duas irmãs abriram inventário na mesma semana, uma em Fortaleza e outra em Santo André. As duas herdaram um apartamento avaliado em meio milhão de reais, com a mesma metragem, o mesmo ano de construção e a mesma matrícula quitada. As duas contrataram advogado, juntaram certidão e esperaram o cálculo do imposto chegar. A guia que chegou para uma delas cobrava o dobro da guia da outra.
O tributo que separou as duas contas tem nome comprido e sigla curta: Imposto sobre Transmissão Causa Mortis e Doação, o ITCMD. Ele incide sobre herança e sobre doação em vida, e é a única cobrança relevante que existe no Brasil sobre patrimônio que muda de dono dentro da família.
Quem legisla sobre ele não é Brasília. A Constituição entregou a competência aos estados e ao Distrito Federal, o que produziu 27 legislações diferentes sobre exatamente o mesmo fato: alguém deixa um bem, alguém recebe. Cada assembleia legislativa escreveu sua própria tabela, escolheu sua própria faixa de isenção e decidiu se cobra alíquota única ou progressiva.
O Senado Federal entra como teto. Uma resolução de 1992 fixou em 8% a alíquota máxima que qualquer estado pode cobrar, e esse número segue valendo mais de três décadas depois. Abaixo do teto, cada estado se acomodou onde quis, e a maioria se acomodou bem longe dele.
O resultado é uma geografia tributária que quase ninguém conhece antes de precisar. A alíquota não depende de quanto a família ganha, de quantos herdeiros existem ou de quanto tempo o bem ficou na família. Depende do estado onde o bem estava registrado, ou, no caso de bem móvel e conta bancária, do estado onde corria o inventário.
Existe uma segunda camada que quase nunca aparece na conversa. Metade dos estados cobra alíquota única, do primeiro real ao último; a outra metade escreveu tabela progressiva, com degraus que sobem conforme o quinhão cresce. Duas heranças de valor idêntico podem cair em degraus distintos por causa do número de herdeiros que dividem o espólio.
A reforma tributária mexeu nessa arquitetura de um jeito que ainda está se acomodando nas assembleias. Ela tornou a progressividade obrigatória e empurrou os estados que cobravam alíquota baixa e plana a redesenhar suas tabelas, quase sempre para cima.
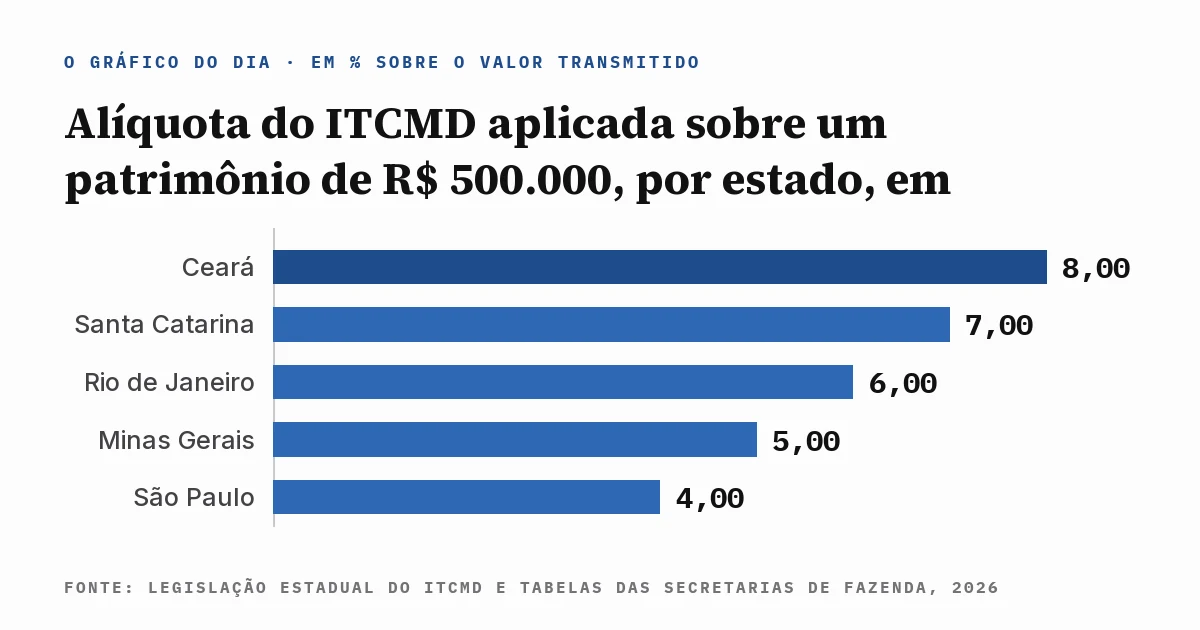
O gráfico de hoje coloca cinco estados na mesma régua e aplica a alíquota de cada um sobre o mesmo patrimônio de R$ 500.000.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
R$ 20.000 em São Paulo, R$ 40.000 no Ceará
|
|
Duas heranças idênticas, duas guias de imposto diferentes.
Sobre um patrimônio de R$ 500.000, o ITCMD cobra 4% em São Paulo, o que dá R$ 20.000, e 8% no Ceará, o que dá R$ 40.000. A diferença de quatro pontos percentuais vira R$ 20.000 a mais de imposto sobre a mesma herança.
O gráfico tem cinco barras, todas medindo a alíquota aplicada sobre o mesmo valor. Ceará em 8%, Santa Catarina em 7%, Rio de Janeiro em 6%, Minas Gerais em 5% e São Paulo em 4%.
Convertidas em reais, as barras viram guias de recolhimento. R$ 40.000 no Ceará, R$ 35.000 em Santa Catarina, R$ 30.000 no Rio de Janeiro, R$ 25.000 em Minas Gerais e R$ 20.000 em São Paulo.
A posição de São Paulo na régua costuma surpreender quem lê pela primeira vez. O estado mais rico da federação, com o maior estoque de patrimônio imobiliário do país, cobra a alíquota mais baixa entre os grandes, e cobra em faixa única desde 2001, sem degrau nenhum.
O Ceará ocupa o outro extremo por escolha legislativa recente. A assembleia estadual redesenhou a tabela para chegar ao teto do Senado no topo, e transmissões de porte médio já entram na faixa mais alta.
|
O teto de 8% que aparece na barra do Ceará não é criação estadual. Ele vem da Resolução 9 do Senado Federal, de 1992, que fixou o limite máximo da alíquota do imposto e permitiu expressamente a progressividade por faixa de valor.
|
Nenhuma das cinco barras mede o mesmo desenho de tabela. São Paulo cobra alíquota única, Santa Catarina e Rio de Janeiro trabalham com degraus progressivos, e o valor de R$ 500.000 cai em degraus diferentes conforme a lei estadual e o número de herdeiros que dividem o espólio.
A base de cálculo também não é homogênea entre estados. Alguns usam o valor venal do imóvel na planta genérica do município, outros usam o valor venal de referência da própria secretaria de fazenda estadual, quase sempre mais alto que a planta municipal.
Vale registrar o que a série não mede. O gráfico compara a alíquota nominal da faixa em que R$ 500.000 se encaixa, e não capta descontos por pagamento à vista, isenções para imóvel único de baixo valor nem redução para herdeiro que já morava no bem.
Também não entram na barra os custos que caminham junto com o imposto. Custas judiciais ou emolumentos de cartório, honorários advocatícios e certidões somam de 6% a 12% adicionais sobre o valor do espólio, dependendo do rito e do estado.
Fonte e método: alíquota nominal do ITCMD prevista na legislação de cada estado aplicada sobre um patrimônio único de R$ 500.000 transmitido a um herdeiro, conforme as tabelas publicadas pelas secretarias estaduais de fazenda, referência de 2026.
|
|
|
|
|
II A Conta do Mês
Os R$ 20.000 que só o endereço explica
|
|
A diferença entre o extremo mais barato e o mais caro da régua é de R$ 20.000 sobre R$ 500.000. Sobre um patrimônio de R$ 2 milhões, a mesma distância de quatro pontos vira R$ 80.000, o preço de um carro zero cobrado apenas pelo estado do registro.
|
A conta que sustenta o número tem uma linha só. Alíquota multiplicada pela base de cálculo, sem dedução de dependente, sem abatimento de despesa e sem faixa de isenção acima de valores modestos.
Aplicada aos cinco estados do gráfico, a multiplicação devolve as guias que a família recebe:
| Ceará, 8% | R$ 40.000 |
| Santa Catarina, 7% | R$ 35.000 |
| Rio de Janeiro, 6% | R$ 30.000 |
| Minas Gerais, 5% | R$ 25.000 |
| São Paulo, 4% | R$ 20.000 |
A quinta linha é a que muda o planejamento de quem tem bem em mais de um estado. Um imóvel comprado na praia catarinense por um casal paulista responde à lei de Santa Catarina, porque bem imóvel é tributado onde está registrado, nunca onde o titular morava.
A regra de competência tem duas portas diferentes. Bem imóvel paga no estado da matrícula; bem móvel, conta bancária, aplicação financeira e cota de empresa pagam no estado onde o inventário tramita, que costuma ser o do último domicílio do titular.
|
"Compete aos Estados e ao Distrito Federal instituir impostos sobre transmissão causa mortis e doação, de quaisquer bens ou direitos."
Assembleia Nacional Constituinte, Constituição Federal, artigo 155, ano de 1988
|
O texto constitucional explica por que a régua é tão desigual. O imposto nasceu descentralizado por decisão do constituinte, e cada assembleia estadual passou três décadas ajustando sua tabela conforme a necessidade de caixa do próprio estado.
A reforma tributária alterou essa liberdade em dois pontos concretos. A progressividade por faixa de valor deixou de ser opção e virou obrigação, e a competência sobre bem móvel de titular residente no exterior passou a ter regra expressa, o que fechou uma disputa antiga entre estados.
A consequência prática aparece nas assembleias que ainda cobravam alíquota única e baixa. Redesenhar a tabela em degraus significa, na prática, criar faixas superiores que antes não existiam, e o topo dessas faixas tende a encostar nos 8% que o Senado autoriza.
Nenhum dos números acima aparece antes da hora. A guia só é emitida depois da avaliação dos bens pela fazenda estadual, e a família descobre a alíquota que se aplica ao seu caso quando o inventário já está aberto e o prazo de desconto correndo.
|
|
|