|
|
A faixa isenta do IR caiu de oito mínimos para um e meio
Em 1996 a isenção era R$ 900,00, oito mínimos. Hoje a tabela isenta até R$ 2.428,80, e o IPCA do período levaria o limite a R$ 5.539,87.
|
Isenção do IR: tabela, IPCA e mínimo, 1996 a 2026
|
| ▼ |
| |
|
O contracheque tem uma linha que ninguém no escritório decide. Ela aparece depois do desconto do INSS, chama base de cálculo, e é ela que o Imposto de Renda mede contra uma tabela impressa em lei.
A tabela é feita de degraus. Cada degrau tem um limite em reais e uma alíquota, e o primeiro degrau é o que decide a vida de mais gente: abaixo dele a retenção é zero, acima dele o desconto começa.
Esse limite não sobe com a inflação. Ele sobe quando o Congresso vota e o Executivo publica, e fica parado no resto do tempo, enquanto o número do outro lado da comparação anda todo ano.
O salário anda por dissídio, por correção do mínimo, por promoção. A régua contra a qual ele é medido anda em outro ritmo, e a distância entre as duas séries cresce sem que nenhuma lei nova seja votada.
Quando duas séries andam em ritmos diferentes por trinta anos, a distância vira dinheiro. Não é um imposto novo, com nome e lei própria. É o mesmo imposto de sempre alcançando faixas de salário que a régua original deixava de fora.
Em janeiro de 2026 entrou em vigor um remendo sobre o problema. Um redutor zera o imposto de quem recebe até R$ 5.000,00 por mês e diminui de forma decrescente a conta de quem recebe até R$ 7.350,00.
O remendo é grande e é real, e não moveu um único limite da tabela. Ela continua calculando o imposto do mesmo jeito, o redutor abate o resultado depois, e quem fica fora do intervalo do abatimento encara a régua velha inteira.
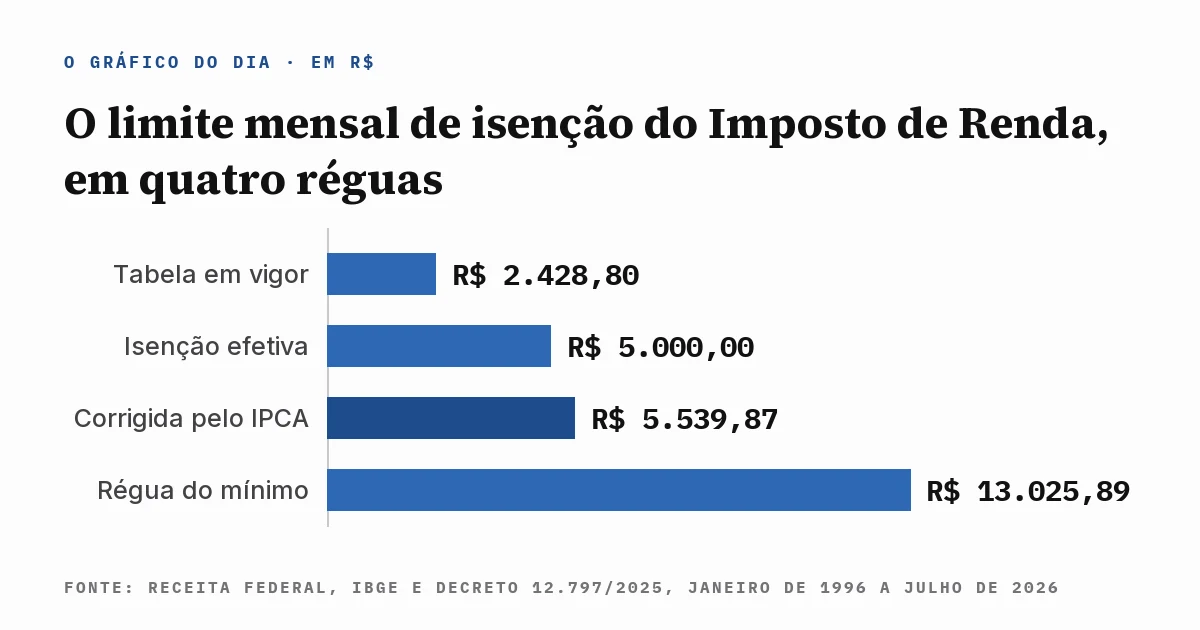
O gráfico de hoje põe quatro valores lado a lado, todos em reais por mês. O limite da tabela em vigor, a isenção efetiva de 2026, o valor que o limite de 1996 teria se tivesse acompanhado o IPCA e o valor que ele teria na régua do salário mínimo daquele ano.
A distância entre as barras é o que o resto da edição converte em desconto no contracheque, salário por salário.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
R$ 900,00 de 1996 valem R$ 5.539,87
|
|
Um limite escrito em lei e duas réguas para medir o que ele virou.
Em janeiro de 1996 a faixa isenta do Imposto de Renda foi fixada em R$ 900,00 por mês. Corrigida pelo IPCA até julho de 2026, ela chegaria a R$ 5.539,87, porque o índice acumulou 515,5% no período.
A tabela em vigor isenta até R$ 2.428,80 de base de cálculo. Do valor de 1996 até aqui, o limite subiu 169,9%, menos de um terço do que o IPCA subiu no mesmo intervalo.
A correção não é automática por desenho. A lei que fixou a tabela em reais não previu um índice de atualização, e cada reajuste depende de uma decisão política tomada de novo, do zero.
Houve um trecho longo sem decisão nenhuma. O limite ficou parado em R$ 1.903,98 de abril de 2015 a abril de 2023, oito anos em que a inflação do período entrou inteira na conta de quem recebe salário.
Depois vieram três correções em três anos. O limite foi a R$ 2.112,00 em 2023, a R$ 2.259,20 em 2024 e a R$ 2.428,80 em 2025, sempre atrás do índice acumulado desde 1996.
O salário mínimo dá a segunda régua. Em 1996 ele começou o ano em R$ 100,00 e passou a R$ 112,00 em maio, e a faixa isenta de R$ 900,00 equivalia a 8,04 mínimos.
Com o mínimo de 2026 em R$ 1.621,00, a mesma proporção pediria uma faixa isenta de R$ 13.025,89. O limite da tabela, hoje, equivale a 1,50 salário mínimo.
|
A isenção que cobria oito salários mínimos em 1996 cobre um e meio em 2026.
|
O redutor criado para este ano entra por outro caminho. Ele não altera a tabela: zera o imposto de quem recebe até R$ 5.000,00 por mês e diminui de forma decrescente a conta de quem recebe até R$ 7.350,00.
Na régua do mínimo, os R$ 5.000,00 de isenção efetiva valem 3,08 salários mínimos. Continua abaixo da metade da proporção de 1996, e vale só para quem está dentro do intervalo do abatimento.
O gráfico ordena os quatro valores em reais por mês. A barra da tabela em vigor é a menor, a régua do mínimo é a maior, e as duas do meio estão a R$ 539,87 uma da outra.
A ordem das barras diz o que aconteceu. O remendo de 2026 aproximou a isenção efetiva do valor que o IPCA pediria, e deixou a tabela exatamente onde ela estava.
Fonte e método: tabela progressiva mensal do IRPF vigente em 2026, Receita Federal; faixa isenta de janeiro de 1996 fixada pela Lei 9.250, de 26 de dezembro de 1995; IPCA do IBGE de janeiro de 1996 a julho de 2026; salário mínimo de 2026 fixado pelo Decreto 12.797, de 2025. O eixo do gráfico começa no zero.
|
|
|
|
|
II A Conta do Mês
R$ 282,07 sobre três salários mínimos
|
|
Sobre um salário de três mínimos, R$ 4.863,00, a tabela em vigor calcula R$ 282,07 de imposto por mês. O redutor de 2026 devolve o valor inteiro, e o contracheque fecha em zero.
|
A conta tem três etapas. A dedução que reduz o salário bruto, o degrau da tabela onde a base cai, e o abatimento que entra depois do resultado.
A primeira etapa é a dedução. O INSS sobre R$ 4.863,00 dá R$ 482,33, e o desconto simplificado mensal previsto em lei dá R$ 607,20, então vale o maior dos dois.
A base de cálculo fica em R$ 4.255,80. Ela cai no degrau de 22,5%, que tem parcela a deduzir de R$ 675,49, e o imposto calculado é R$ 282,07.
Em doze meses o número vira R$ 3.384,84. É o tamanho do abatimento que separa esse contracheque de uma retenção mensal, e ele depende de uma regra que vale só até R$ 5.000,00 de rendimento bruto.
Na régua do IPCA a conta nem começaria. Uma faixa isenta de R$ 5.539,87 deixaria a base de R$ 4.255,80 a mais de mil reais de distância do primeiro degrau da tabela.
|
"O imposto previsto no inciso III será informado pelos critérios da generalidade, da universalidade e da progressividade, na forma da lei."
Constituição da República Federativa do Brasil, artigo 153, parágrafo 2º, inciso I, promulgada em 5 de outubro de 1988
|
O intervalo do abatimento tem fim, e o fim chega rápido. Quem recebe R$ 6.000,00 por mês, 3,70 mínimos, tem base de R$ 5.358,49, imposto calculado de R$ 564,85 e redutor de R$ 179,75.
O contracheque desse salário fecha com R$ 385,10 retidos. Com a faixa isenta corrigida pelo IPCA, a mesma base ficaria abaixo do primeiro degrau e a retenção seria zero.
Em doze meses são R$ 4.621,20. O valor não vem de alíquota nova nem de tributo criado: vem da distância entre R$ 2.428,80 e R$ 5.539,87.
A última base que a régua corrigida deixaria de fora corresponde a um salário de R$ 6.210,91, ou 3,83 mínimos. Nesse ponto a retenção de hoje é de R$ 463,06 por mês, R$ 5.556,72 no ano.
Acima de R$ 7.350,00 o abatimento acaba. Um salário de R$ 7.350,00 tem base de R$ 6.519,49 e paga R$ 884,13 por mês, sem nenhum desconto sobre o resultado da tabela.
O desenho aparece quando os dois pontos ficam lado a lado. Entre três mínimos e 4,53 mínimos a retenção sai de zero e chega a R$ 884,13, um salto que a progressividade das alíquotas não explica sozinha.
O degrau final é o que mais pesa. A alíquota de 27,5% começa numa base de R$ 4.664,68, valor que a correção pelo IPCA levaria bem acima do salário de quem hoje já está dentro dela.
O redutor faz o trabalho que a correção da tabela faria, e faz por um trecho só. Fora do trecho, a régua de 2026 é a régua de 1996 andando com trinta anos de atraso.
|
|
|