|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
27,44% da renda das famílias já é parcela de dívida
A série do Banco Central marca 27,44% da renda com serviço da dívida, e 21,73% quando o financiamento imobiliário sai da conta.
|
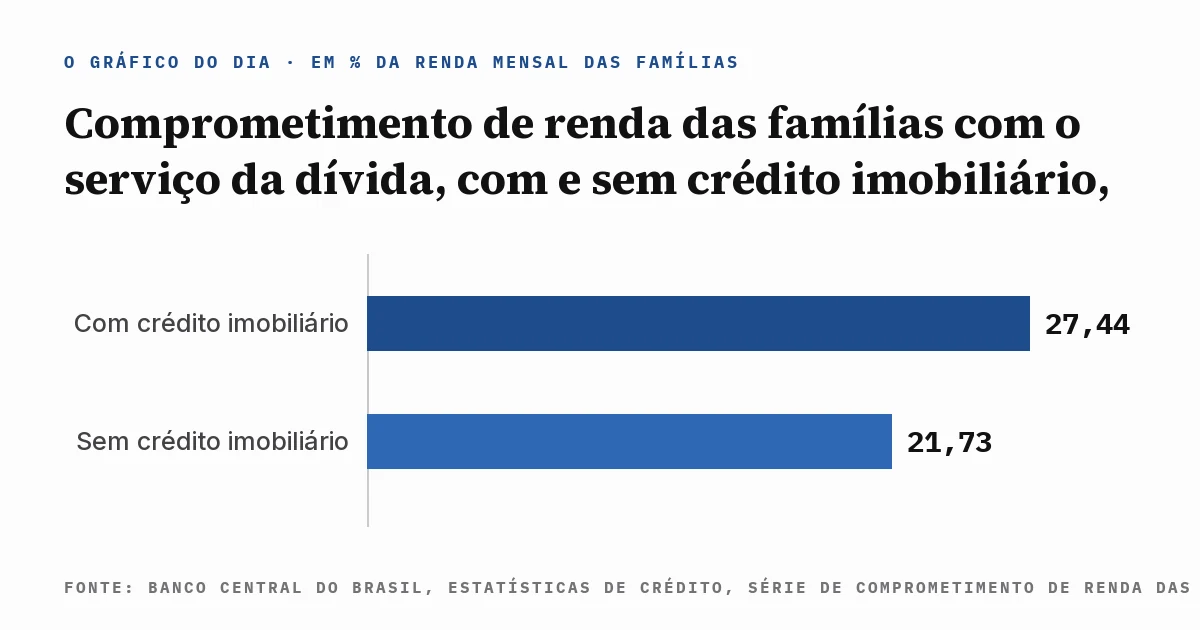
Renda comprometida com dívida, com e sem imóvel
|
| ▼ |
| |
|
27,44% da renda. Foi quanto as famílias brasileiras entregaram a parcela de dívida em 2025, na série que o Banco Central publica todo mês dentro das estatísticas de crédito. O percentual não trata do salário bruto do contracheque: ele mede a renda disponível, aquela que sobra depois de imposto e de contribuição previdenciária.
A série tem nome técnico e conteúdo simples. Comprometimento de renda é a soma dos juros e das amortizações que as famílias pagam ao sistema financeiro num mês, dividida pela renda disponível daquele mesmo mês. Entra financiamento de carro, crédito consignado, cheque especial, rotativo do cartão, empréstimo pessoal e prestação de casa própria.
O Banco Central publica duas versões do mesmo indicador. A primeira soma todo o crédito. A segunda tira o financiamento imobiliário e mostra quanto da renda vai para dívida de prazo curto e juro alto. As duas linhas caminham juntas na tendência e se separam no tamanho.
O corte importa porque prestação de casa própria tem natureza diferente da fatura do cartão. Ela costuma durar vinte ou trinta anos, cobra a menor taxa do mercado de pessoa física e substitui uma despesa que existiria de qualquer jeito, o aluguel. Nenhuma dessas três características vale para o rotativo.
Percentual de renda é abstrato enquanto ninguém traduz o número em dinheiro. Vinte e sete por cento parece pouco para quem ganha muito e parece impossível para quem ganha pouco, e a média nacional esconde as duas pontas dentro do mesmo dado.
A tradução mais útil usa um contracheque comum no Brasil. Dois salários mínimos, valor de 2025, dão R$ 3.036 por mês. Aplicar sobre esse valor as duas versões da série do Banco Central devolve, em reais, o que cada uma representa dentro de um orçamento real.
A conta muda o que o gráfico significa. O percentual vira uma quantia mensal, comparável ao aluguel, ao mercado do mês e à conta de luz, e o corte do imobiliário mostra qual pedaço do orçamento é herança de uma casa financiada e qual pedaço é consumo parcelado.
O gráfico de hoje coloca as duas versões da série lado a lado, no mesmo eixo e no mesmo mês de referência.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
27,44% com casa, 21,73% sem casa
|
|
Duas versões da mesma série, 5,71 pontos de distância.
A série do Banco Central marca 27,44% da renda disponível das famílias comprometida com serviço de dívida em 2025. Sem crédito imobiliário, o indicador cai para 21,73%. São 5,71 pontos percentuais que a prestação da casa própria ocupa sozinha.
O gráfico tem duas barras, ambas medindo percentual da renda disponível mensal. A primeira marca 27,44% e soma todo o crédito do sistema financeiro nacional. A segunda marca 21,73% e exclui o financiamento habitacional.
A barra menor é a que descreve o aperto de curto prazo do orçamento. Ela concentra cartão de crédito, cheque especial, crédito pessoal, consignado e financiamento de veículo, linhas com prazo curto e taxa muito acima da praticada no crédito imobiliário.
Comprometimento de renda não se confunde com endividamento, e a confusão entre os dois indicadores estraga metade das análises publicadas sobre o assunto. Endividamento compara o estoque total da dívida com a renda acumulada de doze meses. Comprometimento compara a parcela do mês com a renda do mês.
|
Uma família pode ter estoque de dívida altíssimo e comprometimento baixo, desde que o prazo seja longo. Um financiamento imobiliário de R$ 300 mil em trinta anos infla o endividamento e pesa pouco em cada mês. Um rotativo de R$ 3 mil faz o contrário.
|
A série tem histórico suficiente para mostrar movimento, e o movimento dos últimos anos foi de alta. O indicador rondava vinte por cento no fim da década passada, recuou no ano da pandemia, quando o consumo parou e as renegociações se espalharam, e voltou a subir a partir de 2021 com força.
Três forças empurraram o número para cima nesse período. A Selic subiu e encareceu cada linha de crédito, o cartão de crédito ganhou participação no crédito às famílias, e o consignado se espalhou para trabalhador com carteira assinada.
O cartão merece registro próprio dentro da barra menor. Ele responde por parcela crescente do crédito às famílias e carrega a taxa mais alta do sistema no rotativo, o que faz cada real de saldo rotativo pesar muito mais no indicador do que um real de consignado.
Vale registrar o que a série não mede. O indicador cobre operações do sistema financeiro nacional, e fica fora dele o crediário de loja sem banco, o empréstimo com agiota, a dívida de conta de consumo atrasada e o parcelamento no boleto direto com o comércio.
O número também é média nacional. Ele soma a família sem dívida nenhuma com a família que entrega metade do salário ao banco, e a média resultante não descreve o orçamento de nenhuma das duas com precisão.
Fonte e método: estatísticas de crédito do Banco Central do Brasil, série de comprometimento de renda das famílias com o serviço da dívida, versões com e sem crédito habitacional, dados de 2025 sobre renda disponível.
|
|
|
|
|
II A Conta do Mês
R$ 833 por mês em dois salários mínimos
|
|
Aplicados sobre uma renda de dois salários mínimos, R$ 3.036 por mês em 2025, os 27,44% viram R$ 833,08 mensais de parcela. Sem o financiamento imobiliário, os 21,73% dão R$ 659,72. O ano inteiro de serviço da dívida soma R$ 9.996,96 nesse orçamento.
|
A conta tem duas linhas. A primeira multiplica R$ 3.036 por 0,2744 e devolve R$ 833,08. A segunda multiplica o mesmo valor por 0,2173 e devolve R$ 659,72. Os R$ 173,36 que sobram entre as duas contas representam a prestação da casa própria.
Aplicada a alguns marcos da série, a comparação mostra onde o indicador se moveu:
| 2019, antes da pandemia | 20,73% |
| 2020, ano das renegociações | 19,55% |
| 2022, Selic em alta | 26,52% |
| 2023, topo recente da série | 27,90% |
| 2025, dado atual | 27,44% |
A segunda linha explica um efeito contraintuitivo. Em 2020 o comprometimento caiu enquanto o endividamento subia, porque bancos alongaram prazo e concederam carência, e parcela adiada some do numerador do mês sem sumir da dívida total.
A quarta linha marca o topo. De 2020 a 2023, o indicador subiu mais de oito pontos percentuais em três anos, o movimento mais rápido do histórico recente, puxado pelo ciclo de aperto monetário e pela expansão do crédito rotativo.
|
"O comprometimento de renda mede a parcela da renda mensal das famílias destinada ao pagamento do serviço da dívida com o sistema financeiro nacional, incluindo juros e amortizações."
Banco Central do Brasil, nota metodológica das estatísticas monetárias e de crédito, ano de 2024
|
A definição explica por que o indicador reage rápido a juro. Ele mede fluxo de caixa mensal, não saldo devedor, e qualquer alta de taxa aparece no mês seguinte na prestação de quem toma crédito novo ou rola saldo em aberto.
O peso real dentro de um orçamento de R$ 3.036 fica claro na comparação com as outras despesas. R$ 833,08 por mês superam com folga a conta de energia, a conta de água e o transporte somados de uma família média, e disputam espaço direto com o aluguel e com o mercado.
Sobre a renda de dois salários mínimos, restam R$ 2.202,92 depois da parcela. Desse valor sai moradia, alimentação, transporte, saúde e escola, o que explica por que o crédito novo entra no orçamento como tampa de buraco e não como consumo planejado.
O corte do imobiliário muda o diagnóstico dessa família. Se os 5,71 pontos forem prestação de casa própria, ela está trocando aluguel por patrimônio. Se ela mora de aluguel e mesmo assim compromete 27%, o crédito caro ocupa sozinho quase três dez avos do que entra.
Nenhum dos dois cenários aparece no percentual publicado. A série nacional entrega a média, e só a conta feita sobre o próprio contracheque separa quem financia moradia de quem financia consumo.
|
|
|