|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
1,97 vez o preço do imóvel é o que o juro cobra
A taxa média do financiamento imobiliário no Banco Central está em 11,72% ao ano, e em 360 parcelas o juro sozinho supera o preço do imóvel.
|
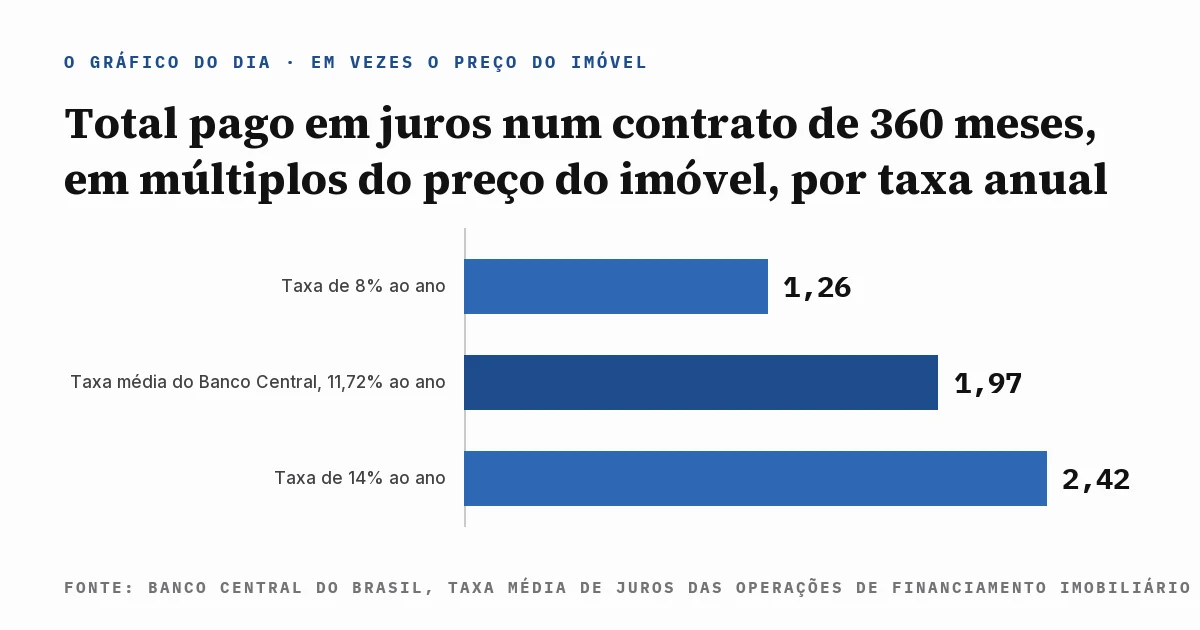
Juro de 30 anos em vezes o preço do imóvel
|
| ▼ |
| |
|
11,72% ao ano. Foi a taxa média cobrada nos financiamentos imobiliários a pessoas físicas na série do Banco Central do Brasil em 2025, juntando as operações com recursos direcionados da poupança e as de recursos livres num percentual único.
O número sai das estatísticas de crédito que o Banco Central publica todo mês. A autoridade monetária recolhe de cada banco a taxa praticada em cada modalidade, pondera pelo volume contratado e devolve uma média nacional por linha, do cheque especial ao financiamento de imóvel.
Nessa lista, o financiamento imobiliário aparece como a linha barata. Ele fica muito abaixo do rotativo do cartão, abaixo do crédito pessoal sem garantia e abaixo até do financiamento de veículo, porque o próprio imóvel serve de garantia e o banco retoma o bem se o contrato parar de ser pago.
A comparação com as outras linhas esconde a variável que decide tudo. Cheque especial se paga em semanas, crédito pessoal em dois ou três anos, financiamento de carro em cinco. O contrato de imóvel corre por trinta anos, e trinta anos são 360 incidências de juro sobre um saldo que começa alto e desce devagar.
Existe uma segunda armadilha na leitura. A taxa é anual, mas a cobrança é mensal, e a conversão de 11,72% ao ano para o mês devolve 0,9278%, um percentual que parece inofensivo na primeira prestação e trabalha contra o comprador durante três décadas seguidas.
Por causa dessas duas distorções, a pergunta útil deixa de ser qual a taxa. A pergunta útil passa a ser quanto o contrato inteiro cobra de juro em reais, e quantas vezes esse total cabe dentro do preço do imóvel que o comprador foi buscar no começo.
O gráfico de hoje faz essa conversão em três cenários de taxa, sobre o mesmo contrato de 360 parcelas, e mede o total de juros em múltiplos do preço do imóvel.
Continue lendo ↓
|
|
|
|
I O Gráfico do Dia
O juro paga o imóvel de novo
|
|
Trinta anos transformam 11,72% ao ano em quase dois imóveis.
Num imóvel de R$ 400.000,00 com entrada de 20% e financiamento de R$ 320.000,00 em 360 parcelas, a taxa média de 11,72% ao ano do Banco Central cobra R$ 788.747,15 em juros, o equivalente a 1,97 vez o preço do imóvel.
O gráfico tem três colunas, todas na mesma unidade: quantas vezes o total de juros cabe no preço do imóvel. A 8% ao ano a coluna para em 1,26. Na taxa média de 11,72% ao ano ela sobe para 1,97. A 14% ao ano ela chega a 2,42.
A coluna do meio é o retrato do contrato típico. Ela diz que o comprador devolve ao banco, só de juro, quase o dobro do que o imóvel custava na assinatura, e devolve esse valor sem receber nada além do direito de pagar em prestações.
A distância entre a primeira e a terceira coluna também merece atenção. Seis pontos percentuais na taxa anual, de 8% para 14%, quase dobram o custo do dinheiro: são R$ 502.986,47 de juros no cenário barato contra R$ 970.084,26 no caro, uma diferença de R$ 467.097,79 no mesmo imóvel.
|
A taxa anual engana porque a cabeça humana multiplica em linha reta. O juro composto sobre um saldo devedor de trinta anos não anda em linha reta, e é essa curvatura que transforma 11,72% ao ano num total de juros maior que o preço do bem financiado.
|
O tamanho do financiamento não muda o múltiplo, muda os reais. Como o cálculo é proporcional, um imóvel de R$ 250.000,00 nas mesmas condições devolve o mesmo 1,97 vez, com juros de R$ 492.966,97 em vez de R$ 788.747,15.
O prazo, sim, muda o múltiplo, e muda muito. O mesmo saldo de R$ 320.000,00 a 11,72% ao ano em 180 parcelas cobra R$ 339.530,68 de juros, o que derruba o múltiplo de 1,97 para 0,85 vez o preço do imóvel, com prestação de R$ 3.664,06.
Vale registrar o que as colunas não mostram. Elas usam a Tabela Price com prestação fixa, não incluem o seguro prestamista nem o seguro de danos físicos ao imóvel, não incluem a taxa mensal de administração do contrato e não corrigem o saldo pela Taxa Referencial.
Também não entram no desenho o Fundo de Garantia usado como abatimento, as amortizações extraordinárias e a portabilidade do financiamento para outro banco, três movimentos que reduzem o múltiplo na vida real de quem já assinou.
Fonte e método: taxa média de juros das operações de financiamento imobiliário para pessoas físicas nas estatísticas monetárias e de crédito do Banco Central do Brasil, 2025, aplicada a um contrato de 360 parcelas pela Tabela Price sobre R$ 320.000,00, com a taxa efetiva convertida de ano para mês.
|
|
|
|
|
II A Conta do Mês
R$ 3.079,85 por 360 meses
|
|
A prestação de R$ 3.079,85 sai do saldo de R$ 320.000,00 a 11,72% ao ano em 360 parcelas. Na primeira delas, R$ 2.969,04 são juros e R$ 110,82 amortizam a dívida: 96,4% do que o comprador paga no primeiro mês não reduz o saldo devedor.
|
O contrato tem 360 pagamentos iguais. Multiplicados pela prestação, somam R$ 1.108.747,15, dos quais R$ 320.000,00 devolvem o principal e R$ 788.747,15 são o preço do dinheiro emprestado.
Somada a entrada de R$ 80.000,00, o desembolso pelo imóvel de R$ 400.000,00 fica assim:
| Entrada de 20% | R$ 80.000,00 |
| Principal financiado | R$ 320.000,00 |
| Juros em 360 parcelas | R$ 788.747,15 |
| Desembolso total | R$ 1.188.747,15 |
O desembolso total equivale a 2,97 vezes o preço de tabela do imóvel. O comprador paga um imóvel na assinatura e mais dois ao longo das três décadas, sem que o segundo e o terceiro existam em lugar nenhum.
A curva de amortização explica por que a dívida parece não andar. Ao fim do primeiro ano, depois de R$ 36.958,20 desembolsados em doze prestações, o saldo devedor caiu de R$ 320.000,00 para R$ 318.600,21. Doze pagamentos reduziram R$ 1.399,79 da dívida.
No meio do contrato o quadro ainda incomoda. Depois de 180 prestações pagas, metade do prazo vencida, o saldo devedor está em R$ 268.978,46, ou seja, 84% da dívida original continua de pé.
|
"O contrato de dívida é rígido por natureza: ele fixa o pagamento do devedor e concentra sobre ele todo o risco de o valor do bem cair."
Atif Mian e Amir Sufi, House of Debt, ano de 2014
|
O ponto de virada demora. A amortização só passa a ser maior que o juro na prestação 286, quase 24 anos depois da assinatura. Até lá, a maior parte de cada pagamento mensal serve para remunerar o banco, e não para reduzir o que se deve.
A Tabela SAC muda o desenho do começo. Nela a amortização é constante e a prestação inicial é mais alta, R$ 3.857,93 no mesmo contrato, mas cai todo mês, e o total de juros fica em R$ 535.911,22 porque o saldo desce mais rápido desde a primeira cobrança.
A escolha entre as duas tabelas costuma ser apresentada como preferência de fluxo de caixa. Ela é, na prática, uma escolha de custo total: a diferença de juros entre Price e SAC no mesmo contrato chega a R$ 252.835,93, mais da metade do preço do imóvel.
A média nacional também esconde dispersão. Contratos dentro do Sistema Financeiro de Habitação, com recursos da poupança, saem abaixo dela, enquanto contratos com recursos livres, usados quando o imóvel passa do teto do sistema ou o comprador não se enquadra nas regras, saem acima.
Cada ponto percentual pesa em reais. Um ponto a menos na taxa anual, de 11,72% para 10,72%, derruba a prestação para R$ 2.862,00 e corta R$ 78.427,93 do total de juros, o que equivale a quase um quinto do preço do imóvel devolvido ao bolso do comprador.
|
|
|